
نرخ بهره (سود) بین بانکی چیست و چه تفاوتی با نرخ سود بانکی دارد؟
اگرچه این نرخ به طور مستقیم به سپردهگذاران یا سرمایهگذاران بورسی پرداخت نمیشود اما تغییرات آن میتواند از مسیر هزینه تأمین مالی بانکها، بازده اوراق بدهی و نرخ تنزیل بر بازارهای مالی اثر بگذارد. به همین دلیل، نرخ بین بانکی یکی از متغیرهایی است که تحلیلگران هنگام بررسی شرایط بورس و اقتصاد دنبال میکنند.
در این مقاله از آیپاسارگاد، نحوه تعیین نرخ بهره بین بانکی در ایران، نقش بانک مرکزی در مدیریت آن و مسیرهای اثرگذاری این نرخ بر بورس، صندوقهای درآمد ثابت و متغیرهای اقتصادی را بررسی میکنیم.
نرخ بهره (سود) بین بانکی چیست؟
نرخ بهره بین بانکی (Interbank Interest Rate) نرخ سودی است که بانکها و مؤسسات اعتباری برای تأمین مالی کوتاهمدت از یکدیگر میپردازند. این معاملات در بازار بین بانکی انجام میشوند و هدف اصلی آنها مدیریت منابع نقد و ذخایر بانکها برای انجام تعهدات کوتاهمدت است.
بانکها روزانه با جریانهای متعددی از دریافت و پرداخت منابع مواجه هستند. به طوری که انتقال وجه مشتریان، تسویه پرداختهای بین بانکی و تغییر مانده حسابها میتواند باعث شود یک بانک با کمبود موقت ذخایر و بانک دیگری با مازاد آن روبهرو شود. بازار بین بانکی به بانک دارای کسری منابع اجازه میدهد برای مدتی کوتاه، منابع موردنیاز خود را از بانک دارای مازاد تأمین کند. سررسید این معاملات معمولاً کوتاهمدت است و بخشی از آنها بهصورت یکشبه انجام میشود.
نکته مهم این است که نرخ بهره بین بانکی، نرخ سود سپردههای اشخاص نیست. برای مثال، اگر نرخ بهره بین بانکی ۲۵ درصد باشد، این موضوع به معنای پرداخت سود ۲۵ درصدی به حسابهای سپرده مشتریان بانکها نخواهد بود.
چرا بانکها از یکدیگر پول قرض میگیرند؟
فرض کنید بانک «الف» در پایان روز برای تسویه تعهدات خود به ۵۰۰ میلیارد تومان منابع اضافی نیاز دارد. در مقابل، بانک «ب» پس از انجام تعهداتش، همین مقدار منابع مازاد در اختیار دارد. بانک «الف» میتواند با توافق بر سر نرخ سود و سررسید، منابع موردنیاز را برای یک روز از بانک «ب» تأمین کند و در سررسید نیز اصل منابع و سود مربوط به مدت استفاده از آن بازپرداخت میشود.
این سازوکار به بانکها کمک میکند بدون نیاز به نگهداری دائمی حجم بالایی از منابع مازاد، نوسانات کوتاهمدت نقدینگی خود را مدیریت کنند. البته کمبود موقت ذخایر با ناترازی ساختاری بانک متفاوت است. بانکی که برای یک روز با کسری ذخایر مواجه شده، لزوماً مشکل مالی بلندمدت ندارد. در مقابل، بانکی که بهطور مستمر برای تأمین تعهدات خود به استقراض وابسته است، ممکن است با مشکلات عمیقتری در ساختار منابع و مصارف مواجه باشد.
نرخ بهره (سود) بین بانکی چگونه تعیین میشود؟
نرخ بهره بین بانکی تحت تأثیر عرضه و تقاضای منابع کوتاهمدت در شبکه بانکی و سیاستهای بانک مرکزی شکل میگیرد. زمانی که تعداد بیشتری از بانکها به منابع نیاز داشته باشند و عرضه ذخایر محدود باشد، فشار افزایشی بر نرخ سود ایجاد میشود. برعکس، افزایش منابع در دسترس بانکها میتواند هزینه تأمین مالی کوتاهمدت را کاهش دهد.
بااینحال، تعیین این نرخ کاملاً مستقل از بانک مرکزی نیست. بانک مرکزی از طریق تعیین نرخهای سیاستی، مدیریت ذخایر و اجرای عملیات بازار باز بر شرایط معاملات تأثیر میگذارد. بنابراین باید میان دو مفهوم تفاوت قائل شد: نرخهای سیاستی که بانک مرکزی تعیین میکند و نرخ بازار بین بانکی که از معاملات انجامشده به دست میآید.
نرخ بهره (سود) بین بانکی چگونه محاسبه میشود؟
برای محاسبه یک نرخ نماینده از معاملات بین بانکی میتوان از میانگین موزون نرخ معاملات استفاده کرد. در این روش، معاملهای که حجم بیشتری دارد، وزن بیشتری در محاسبه نرخ خواهد داشت.
فرمول میانگین موزون به شکل زیر است:
در این فرمول:
- Vᵢ: حجم معامله iام
- rᵢ: نرخ سود معامله iام
- n: تعداد کل معاملات
برای مثال، فرض کنید در یک روز سه معامله فرضی با مشخصات زیر انجام شود:
| حجم معامله | نرخ سود سالانه |
|---|---|
| ۱۰۰ میلیارد تومان | ۲۲ درصد |
| ۲۰۰ میلیارد تومان | ۲۳ درصد |
| ۳۰۰ میلیارد تومان | ۲۴ درصد |
میانگین موزون نرخ این معاملات برابر است با:
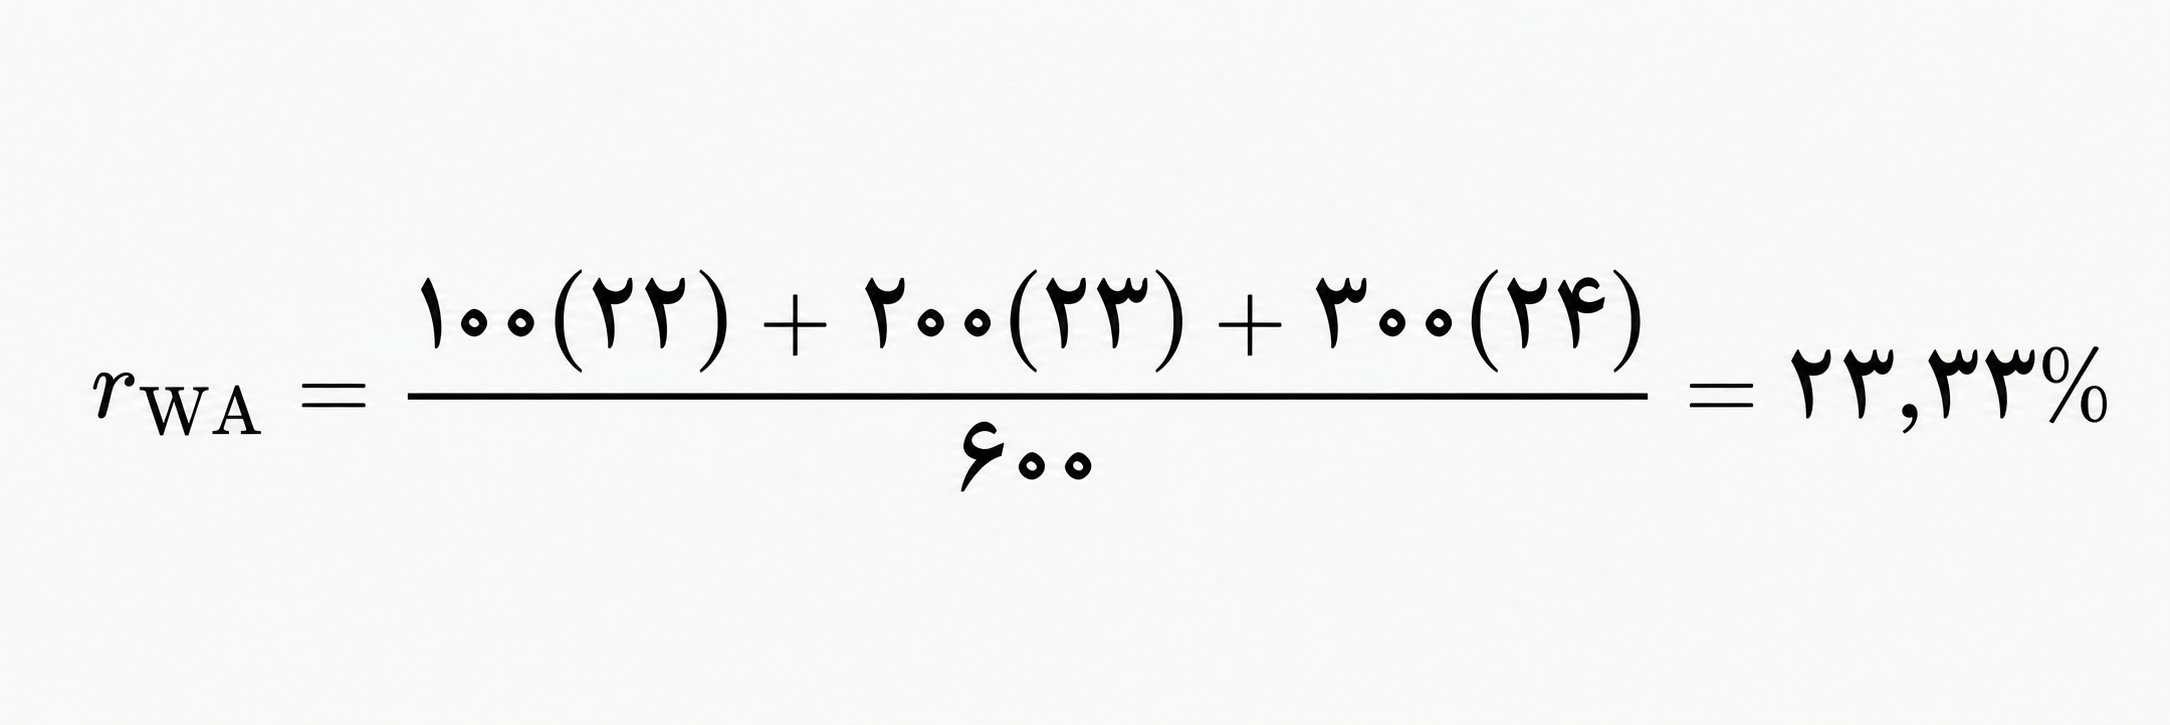
در نتیجه، میانگین موزون نرخ معاملات ۲۳٫۳۳ درصد است. البته این مثال صرفاً برای توضیح روش میانگینگیری ارائه شده و جایگزین روششناسی رسمی بانک مرکزی برای انتشار نرخ بازار بین بانکی نیست.
همچنین نرخهای اعلامی معمولاً بهصورت سالانه بیان میشوند. بنابراین، نرخ سالانه ۲۳٫۳۳ درصد برای یک معامله یکشبه به این معنا نیست که بانک برای یک روز، ۲۳٫۳۳ درصد سود پرداخت میکند و سود دوره معامله بر مبنای مدت قرارداد محاسبه میشود.
نقش بانک مرکزی در کنترل نرخ بهره (سود) بین بانکی چیست؟
بانک مرکزی با مدیریت عرضه ذخایر و تعیین شرایط تأمین مالی کوتاهمدت، میتواند بر نرخ سود بازار بین بانکی اثر بگذارد.
در ایران، این اقدامات در چارچوب سیاست پولی و مقررات بانک مرکزی اجرا میشوند. مطابق قانون بانک مرکزی جمهوری اسلامی ایران مصوب ۱۴۰۲، هیئت عالی بانک مرکزی مسئولیتهای مهمی در تعیین سیاستهای پولی و تصویب ابزارهای موردنیاز اجرای آن دارد.
دالان نرخ بهره (سود) بین بانکی چیست؟
دالان نرخ سود یا (Interest Rate Corridor) محدودهای است که بانک مرکزی با تعیین نرخهای سپردهگذاری و اعتبارگیری قاعدهمند ایجاد میکند تا نرخ معاملات کوتاهمدت بازار پول را هدایت کند.
این دالان دو مرز اصلی دارد:
- کف دالان: نرخ سودی که بانکهای واجد شرایط میتوانند تحت مقررات مربوط، بابت سپردهگذاری قاعدهمند منابع نزد بانک مرکزی دریافت کنند.
- سقف دالان: نرخ سودی که بانک مرکزی برای اعتبارگیری قاعدهمند بانکهای واجد شرایط، با رعایت الزامات و وثایق مقرر، تعیین میکند.
در شرایط معمول، این دو نرخ برای معاملات کوتاهمدت بازار محدودیت اقتصادی ایجاد میکنند. بانکی که به منابع نیاز دارد، در صورت امکان دسترسی به اعتبار بانک مرکزی، انگیزه کمتری برای استقراض از سایر بانکها با نرخی بالاتر از سقف دالان خواهد داشت. همچنین بانکی که منابع مازاد دارد، معمولاً تمایلی ندارد منابعش را با نرخی پایینتر از بازده قابل دریافت از سپردهگذاری قاعدهمند عرضه کند.
البته دسترسی به تسهیلات بانک مرکزی تابع شرایط مشخصی است و نمیتوان فرض کرد تمام بانکها در هر وضعیتی امکان استفاده نامحدود از این ابزارها را دارند.
عملیات بازار باز چگونه بر نرخ بهره اثر میگذارد؟
عملیات بازار باز (Open Market Operations) یکی از ابزارهای بانک مرکزی برای مدیریت ذخایر شبکه بانکی و هدایت نرخهای کوتاهمدت بازار پول است.
یکی از ابزارهای این عملیات، توافق بازخرید یا ریپو (Repo) است. در یک معامله ریپو، اوراق بهادار با تعهد بازخرید در تاریخ و قیمت توافقشده معامله میشوند. از نظر اقتصادی، این سازوکار امکان تأمین مالی کوتاهمدت در قبال اوراق را فراهم میکند.
برای مثال، فرض کنید بانکی اوراق مالی اسلامی دولتی در اختیار دارد، اما برای یک هفته به منابع نقد نیاز پیدا میکند. بانک مرکزی میتواند در چارچوب عملیات بازار باز و شرایط اعلامشده، از طریق توافق بازخرید منابع لازم را تأمین کند. در سررسید نیز تسویه و بازخرید اوراق مطابق قرارداد انجام میشود.
وقتی بانک مرکزی از این طریق ذخایر بیشتری در اختیار شبکه بانکی قرار میدهد، ممکن است فشار تقاضا در بازار بین بانکی کاهش یابد. در مقابل، جذب ذخایر میتواند در صورت ثابت بودن سایر شرایط، فشار افزایشی بر نرخ بهره بین بانکی ایجاد کند.
تأثیر نهایی عملیات به حجم منابع، سررسید، نرخ معاملات، شرایط بازار و میزان نیاز بانکها بستگی دارد. به همین دلیل، تزریق نقدینگی توسط بانک مرکزی لزوماً به معنای کاهش فوری نرخ بین بانکی نیست.
تفاوت عملیات بازار باز و اعتبارگیری قاعدهمند چیست؟
در عملیات بازار باز، بانک مرکزی درباره نوع، حجم و شرایط عملیات تصمیم میگیرد و بانکهای واجد شرایط مطابق ضوابط در آن مشارکت میکنند. در اعتبارگیری قاعدهمند، بانکهای واجد شرایط میتوانند با تأمین وثایق لازم و رعایت مقررات، برای رفع نیاز کوتاهمدت خود از بانک مرکزی اعتبار دریافت کنند.
تفاوت مهم این دو سازوکار در شیوه دسترسی و تعیین شرایط عملیات است. عملیات بازار باز ابزاری برای مدیریت نقدینگی شبکه بانکی در مقیاس بازار است؛ درحالیکه اعتبارگیری قاعدهمند امکان تأمین منابع از بانک مرکزی را در چارچوب شرایط ازپیشتعیینشده فراهم میکند.
چه عواملی باعث افزایش یا کاهش نرخ بهره (سود) بین بانکی میشوند؟
تغییرات نرخ بهره بین بانکی را نمیتوان به یک عامل محدود کرد. وضعیت ذخایر بانکها، تصمیمهای سیاست پولی و شرایط ساختاری شبکه بانکی همگی میتوانند بر آن اثر بگذارند که در ادامه به آنها اشاره میکنیم.
تغییر عرضه و تقاضای منابع
اگر بانکهای بیشتری به منابع کوتاهمدت نیاز داشته باشند، اما بانکهای دارای مازاد ذخایر تمایل یا توان کافی برای عرضه منابع نداشته باشند، فشار افزایشی بر نرخ بهره بین بانکی شکل میگیرد. برای مثال، افزایش نیاز بانکها به تسویه پرداختها یا تغییر جریان منابع میان بانکها ممکن است تقاضا برای ذخایر را افزایش دهد.
سیاستهای بانک مرکزی
تغییر نرخهای کف و سقف دالان، شرایط عملیات بازار باز و مقدار ذخایر عرضهشده میتواند هزینه تأمین مالی کوتاهمدت را تغییر دهد. نکته مهم این است که افزایش نرخ بهره بین بانکی همیشه ناشی از کمبود منابع در شبکه بانکی نیست؛ ممکن است خود بانک مرکزی با تغییر نرخهای سیاستی، محدوده قیمتگذاری منابع را جابهجا کند.
شرایط ساختاری نظام بانکی
ناترازی منابع و مصارف، تمرکز ذخایر در برخی بانکها، کیفیت داراییها و محدودیتهای دسترسی به منابع نیز میتوانند بر عملکرد بازار اثر بگذارند. حتی اگر مجموع ذخایر شبکه بانکی کافی باشد، توزیع نامتوازن آن میان بانکها یا محدودیتهای اعتباری میتواند سبب شود برخی مؤسسات همچنان با فشار تأمین مالی مواجه باشند.
نمونه واقعی از تغییر نرخ بهره بین بانکی در ایران
در هفته منتهی به ۱۴ آبان ۱۴۰۵، نرخ سود بازار بین بانکی ایران با رشد ۹٫۹۲ واحدی از ۲۴ درصد به ۳۳٫۹۲ درصد افزایش یافت. همزمان، طبق جدول نرخهای منتشرشده و گزارش رسانهها، سقف دالان از ۲۴ به ۳۴ درصد، کف دالان از ۱۷ به ۲۶ درصد و حداقل نرخ توافق بازخرید از ۲۳ به ۳۲ درصد تغییر کرد.
تفاوت نرخ بهره (سود) بین بانکی با نرخ سود سپرده و تسهیلات بانکی چیست؟
نرخ بهره بین بانکی، سود سپرده بانکی و نرخ تسهیلات هر سه با هزینه یا بازده منابع مالی ارتباط دارند، اما طرفهای معامله و نحوه تعیین آنها متفاوت است.
| معیار | نرخ بهره بین بانکی | نرخ سود سپرده | نرخ سود تسهیلات |
|---|---|---|---|
| طرفهای معامله | بانکها و مؤسسات اعتباری | بانک و سپردهگذار | بانک و تسهیلاتگیرنده |
| هدف اصلی | تأمین نقدینگی کوتاهمدت | جذب و نگهداری منابع | تأمین مالی اشخاص و بنگاهها |
| سررسید | عموماً کوتاهمدت | بسته به نوع سپرده | بسته به نوع تسهیلات |
| تعیین نرخ | شرایط بازار و سیاست پولی | مقررات و شرایط سپرده | مقررات و قرارداد تسهیلات |
| دسترسی اشخاص حقیقی | مستقیم وجود ندارد | وجود دارد | با احراز شرایط |
تأثیر نرخ بهره (سود) بین بانکی بر صندوقهای درآمد ثابت و اوراق بدهی چیست؟
صندوقهای درآمد ثابت بخش قابل توجهی از داراییهای خود را در ابزارهای کمریسک مانند انواع اوراق بدهی مثل اوراق مشارکت و سپردههای بانکی سرمایهگذاری میکنند. به همین دلیل، تغییر شرایط نرخهای سود در اقتصاد میتواند بر بازده و ارزش داراییهای این صندوقها اثر بگذارد.
ارتباط نرخ بهره بین بانکی و بازده اوراق بدهی چیست؟
نرخ بهره بین بانکی یکی از متغیرهایی است که میتواند بر انتظارات نرخ سود در بازار بدهی اثر بگذارد. اگر تغییر سیاست پولی باعث افزایش بازده مورد انتظار خریداران اوراق بدهی شود، قیمت اوراق موجود با جریانهای نقدی ثابت، در شرایط یکسان کاهش مییابد.
برای مثال، فرض کنید اوراقی با نرخ سود مشخص قبلاً منتشر شده است. اگر اوراق جدید یا مشابه در بازار با بازده بالاتری معامله شوند، خریداران برای پذیرش بازده ثابت اوراق قدیمی معمولاً حاضرند قیمت کمتری بپردازند.
آیا افزایش نرخ بهره بین بانکی باعث افزایش بازده صندوق درآمد ثابت میشود؟
پاسخ این سوال به ترکیب داراییها و شیوه مدیریت صندوق درآمد ثابت بستگی دارد. افزایش نرخهای بازار میتواند در کوتاهمدت ارزش روز برخی اوراق موجود در سبد صندوق را کاهش دهد. در مقابل، صندوق ممکن است با سرمایهگذاری منابع جدید یا منابع حاصل از سررسید داراییها در ابزارهایی با نرخ بازده بالاتر، بهتدریج از شرایط جدید بازار بهرهمند شود.
صندوقهای درآمد ثابت از نظر ترکیب داراییها، میزان نگهداری اوراق، سیاست تقسیم سود و مدیریت نقدینگی یکسان نیستند. به همین دلیل، تغییر نرخهای سود میتواند آثار متفاوتی بر عملکرد آنها داشته باشد.
نرخ بهره (سود) بین بانکی چه تأثیری بر تورم و اقتصاد دارد؟
نرخ بهره بین بانکی یکی از حلقههای سازوکار انتقال سیاست پولی به اقتصاد است. بانک مرکزی از طریق مدیریت شرایط بازار پول تلاش میکند بر نرخهای سود، عرضه اعتبار و در ادامه تصمیمهای مصرف و سرمایهگذاری اثر بگذارد. بااینحال، رابطه نرخ بهره بین بانکی با تورم یا رشد اقتصادی مستقیم و فوری نیست.
تأثیر بر هزینه تأمین مالی و تقاضای اعتبار
افزایش نرخهای سود کوتاهمدت میتواند هزینه تأمین منابع را برای بانکها افزایش دهد. اگر این افزایش به نرخ تسهیلات یا شرایط اعطای اعتبار منتقل شود، دریافت تسهیلات جدید برای برخی اشخاص و بنگاهها پرهزینهتر خواهد شد. در چنین وضعیتی، بعضی طرحهای سرمایهگذاری که در نرخهای پایینتر توجیه اقتصادی داشتند، ممکن است دیگر از نظر مالی جذاب نباشند.
در مقابل، کاهش پایدار هزینه تأمین مالی میتواند در شرایط مناسب، دریافت تسهیلات و اجرای طرحهای اقتصادی را تسهیل کند. شدت این اثر به مقررات بانکی، تقاضای اعتبار، وضعیت مالی تسهیلاتگیرندگان و توان بانکها در اعطای تسهیلات وابسته است.
ارتباط نرخ بهره (سود) بین بانکی با تورم و رشد نقدینگی چیست؟
در چارچوب نظری سیاست پولی، افزایش نرخهای سود میتواند با کاهش تقاضای اعتبار و تقاضای کل، به تعدیل فشارهای تورمی کمک کند. اما باید توجه داشت که نرخ بهره بین بانکی و رشد نقدینگی دو مفهوم متفاوت هستند. نرخ بین بانکی هزینه تأمین مالی کوتاهمدت میان بانکها را نشان میدهد؛ درحالیکه نقدینگی در آمار پولی شامل پول و شبهپول در اقتصاد است.
همچنین تزریق ذخایر از طریق عملیات بازار باز را نباید با افزایش هماندازه نقدینگی کل اقتصاد یکسان دانست. برای مثال، یک عملیات ریپو با سررسید مشخص، تأمین مالی موقتی است و در سررسید طبق قرارداد تسویه میشود. اثر آن بر پایه پولی و نقدینگی به نحوه اجرا، تمدید احتمالی عملیات و رفتار بانکها بستگی دارد.
برای کاهش پایدار تورم، علاوه بر سیاست نرخ سود، عواملی مانند انتظارات تورمی، وضعیت مالی دولت، رفتار اعتباری بانکها و شرایط عرضه کالا و خدمات نیز اهمیت دارند.
نرخ بهره (سود) بین بانکی ایران را از کجا مشاهده کنیم؟
مرجع اصلی اعلام نرخ بهره بازار بین بانکی ایران، بانک مرکزی جمهوری اسلامی ایران است. بانک مرکزی اطلاعات نرخهای بازار پول و گزارشهای عملیات اجرایی سیاست پولی را منتشر میکند. هنگام بررسی این آمار باید تاریخ مربوط به نرخ را در نظر گرفت؛ زیرا آخرین نرخ اعلامشده لزوماً مربوط به همان روز مشاهده اطلاعات نیست.
بر اساس آخرین نرخ گزارششده در منابع بررسیشده نرخ بهره بازار بین بانکی ۳۳٫۹۲٪ است که نسبت به گزارش قبلی ۹٫۹۲+ واحد درصد افزایش یافته است.
- کف دالان: ۲۶٪
- سقف دالان: ۳۴٪
- حداقل نرخ توافق بازخرید: ۳۲٪
جمعبندی
نرخ بهره بین بانکی هزینه تأمین مالی کوتاهمدت میان بانکها را نشان میدهد و تحت تأثیر شرایط عرضه و تقاضای ذخایر و سیاستهای بانک مرکزی قرار دارد. تغییر این نرخ میتواند از طریق هزینه تأمین مالی، نرخ سود اوراق بدهی و نرخ تنزیل بر بورس و سایر بازارهای مالی نیز اثر بگذارد.
بااینحال، افزایش نرخ بین بانکی لزوماً به معنای کاهش قیمت سهام یا افزایش فوری سود سپردهها نیست. برای تحلیل آثار آن باید تغییرات دالان نرخ سود، عملیات بازار باز، بازده اوراق بدهی و شرایط اقتصادی را در کنار یکدیگر بررسی کرد.


نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه