سبد مشاع چیست؟ مقایسه با صندوقهای سرمایهگذاری و سبدگردانی اختصاصی
سبد مشاع یکی از ساختارهایی است که با همین رویکرد مطرح میشود. این ابزار در گذشته نیز در بازار سرمایه ایران سابقه فعالیت داشته و در مهر ۱۴۰۵، سازمان بورس و اوراق بهادار از تدوین طرح جدید آن خبر داده است. در این مقاله از آیپاسارگاد، مفهوم سبد مشاع، نحوه عملکرد، تفاوت آن با صندوقهای سرمایهگذاری و سبدگردانی اختصاصی و آخرین وضعیت توسعه این ابزار در ایران را بررسی میکنیم.
سبد مشاع چیست؟
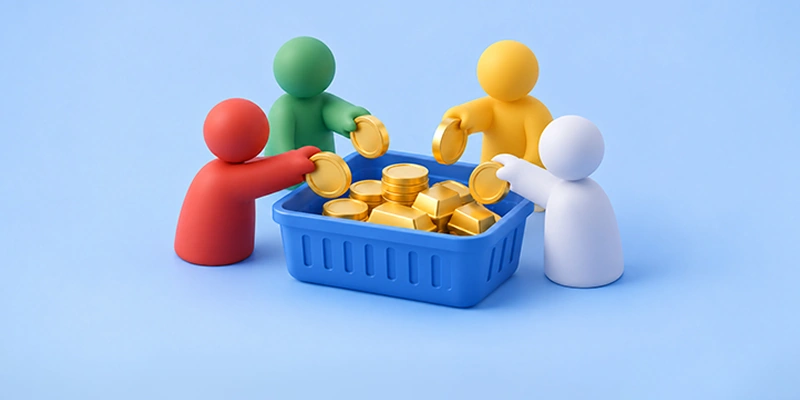
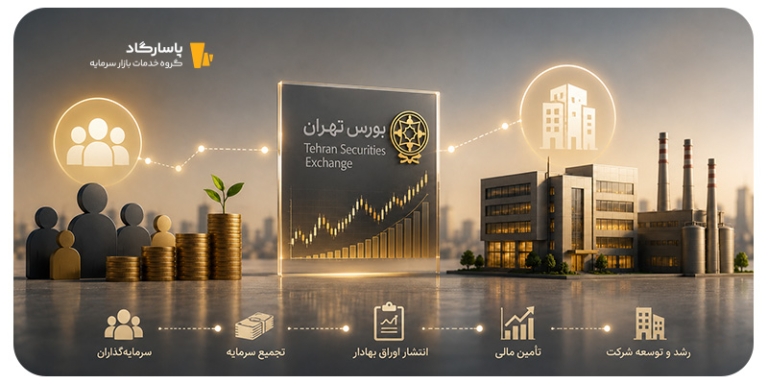
سبد مشاع یا سبد مشترک، ساختاری برای سرمایهگذاری جمعی است که در آن منابع مالی چند سرمایهگذار در یک سبد تجمیع شده و توسط مدیر حرفهای سرمایهگذاری مدیریت میشود. داراییهای این سبد میتواند شامل سهام، اوراق با درآمد ثابت، سپردههای بانکی و سایر ابزارهای مالی مجاز باشد.
واژه «مشاع» به معنای مالکیت مشترک است؛ یعنی هر سرمایهگذار به نسبت مشارکت خود، در ارزش مجموعه داراییهای سبد سهم دارد، بدون اینکه دارایی مشخصی از پرتفوی الزاماً بهصورت جداگانه به او اختصاص یافته باشد.
برای مثال، اگر یک سبد مشاع در سهام پنج شرکت بورسی سرمایهگذاری کند، سرمایهگذار مالک مستقیم تعداد مشخصی از سهام هر شرکت نیست؛ بلکه سهم او از مجموعه داراییهای سبد، مطابق ساختار حقوقی و گواهیهای سرمایهگذاری تعریف میشود.
در ساختار تاریخی سبدهای مشاع ایران، سرمایهگذاران در مقابل آورده خود گواهی سرمایهگذاری دریافت میکردند. مالکیت داراییها به دارندگان این گواهیها تعلق داشت و مدیر سبد مسئول تصمیمگیری درباره ترکیب سرمایهگذاری بود.
نحوه کار سبد مشاع چیست؟
مبنای عملکرد سبد مشاع، تجمیع سرمایه و مدیریت یکپارچه آن است. بهجای اینکه برای هر سرمایهگذار مجموعهای مستقل از اوراق بهادار خریداری شود، مدیر سبد با منابع مشترک افراد، پرتفویی متناسب با سیاست سرمایهگذاری تعیینشده تشکیل میدهد.
در یک ساختار مبتنی بر واحدهای سرمایهگذاری، سازوکار کلی به این صورت است که سرمایهگذاران منابع خود را وارد سبد میکنند، سهم هر فرد بر اساس تعداد واحدهای متعلق به او ثبت میشود و مدیر سبد درباره خرید، فروش یا نگهداری داراییها تصمیم میگیرد. سپس تغییر ارزش داراییهای سبد در ارزش واحدهای سرمایهگذاری منعکس میشود.
مثال محاسبه سود و ارزش سرمایهگذاری در سبد مشاع
فرض کنید سه سرمایهگذار قصد دارند در مجموع یک میلیارد تومان در یک سبد مشاع سرمایهگذاری کنند.
| سرمایهگذار | مبلغ سرمایهگذاری | سهم از سبد |
|---|---|---|
| سرمایهگذار اول | ۵۰۰ میلیون تومان | ۵۰٪ |
| سرمایهگذار دوم | ۳۰۰ میلیون تومان | ۳۰٪ |
| سرمایهگذار سوم | ۲۰۰ میلیون تومان | ۲۰٪ |
| مجموع | ۱ میلیارد تومان | ۱۰۰٪ |
حال فرض کنید ارزش داراییهای سبد پس از یک دوره سرمایهگذاری، ۲۰ درصد افزایش یابد و به یک میلیارد و ۲۰۰ میلیون تومان برسد.
در این شرایط و با فرض نبود ورود و خروج سرمایه و بدون در نظر گرفتن کارمزدها، مالیاتهای احتمالی و سایر هزینهها، ارزش سهم سرمایهگذاران به شکل زیر تغییر میکند:
| سرمایهگذار | ارزش اولیه | ارزش پس از رشد ۲۰٪ |
|---|---|---|
| اول | ۵۰۰ میلیون تومان | ۶۰۰ میلیون تومان |
| دوم | ۳۰۰ میلیون تومان | ۳۶۰ میلیون تومان |
| سوم | ۲۰۰ میلیون تومان | ۲۴۰ میلیون تومان |
این مثال نشان میدهد که هر سرمایهگذار متناسب با سهم خود در بازدهی سبد مشارکت میکند. البته این مشارکت دوطرفه است؛ اگر ارزش داراییهای سبد کاهش پیدا کند، ارزش سرمایهگذاری افراد نیز کاهش خواهد یافت.
ارزش خالص داراییها (NAV) در سبد مشاع چگونه محاسبه میشود؟
یکی از روشهای تعیین ارزش سهم سرمایهگذاران در ساختارهای سرمایهگذاری مشترک، محاسبه ارزش خالص داراییها یا NAV است. ارزش خالص داراییها از کسر بدهیها و تعهدات سبد از ارزش روز مجموع داراییهای آن به دست میآید. در ساختار مبتنی بر واحدهای سرمایهگذاری، با تقسیم این عدد بر تعداد واحدهای موجود، ارزش خالص هر واحد محاسبه میشود.
برای مثال، اگر ارزش خالص داراییهای یک سبد مشاع ۱۰ میلیارد تومان و تعداد واحدهای آن یک میلیون واحد باشد، ارزش خالص هر واحد برابر با ۱۰ هزار تومان خواهد بود. در صورت ورود سرمایهگذار جدید، تعداد واحدهای متعلق به او باید بر اساس ضوابط قیمتگذاری و صدور واحد تعیین شود. بنابراین صرفاً مبلغ اولیه سرمایهگذاری افراد، معیار محاسبه سهم آنها در تمام دوره فعالیت سبد نیست.
در ساختار تاریخی سبد مشاع ایران نیز از NAV برای تعیین ارزش گواهیهای سرمایهگذاری و محاسبه مبلغ صدور و ابطال استفاده میشد. بااینحال، جزئیات روش ارزشگذاری در طرح جدید به مقررات نهایی آن بستگی خواهد داشت.
تفاوت سبد مشاع با صندوق سرمایهگذاری و سبدگردانی اختصاصی چیست؟
سبد مشاع از نظر تجمیع منابع به صندوقهای سرمایهگذاری شباهت دارد، اما از منظر مدیریت دارایی میتواند برخی ویژگیهای سبدگردانی اختصاصی را نیز داشته باشد. برای درک تفاوت این ساختارها، باید به نحوه مالکیت، میزان انعطاف در مدیریت داراییها و شیوه تعیین سیاست سرمایهگذاری توجه کرد.
| معیار | سبد مشاع | صندوق سرمایهگذاری | سبدگردانی اختصاصی |
|---|---|---|---|
| شیوه مدیریت سرمایه | مدیریت مشترک | مدیریت مشترک | مدیریت مستقل |
| ساختار مالکیت | سهم مشاع از داراییها | مالکیت واحدهای صندوق | دارایی متعلق به سرمایهگذار معین |
| سیاست سرمایهگذاری | مشترک برای اعضای سبد | مطابق اساسنامه و امیدنامه صندوق | متناسب با شرایط هر سرمایهگذار |
| شخصیسازی پرتفوی | در سطح گروه سرمایهگذاران | محدود به سیاست صندوق | در سطح هر فرد |
| نحوه محاسبه ارزش | متناسب با سهم سرمایهگذار | بر اساس NAV و قیمت واحدها | بر اساس ارزش داراییهای سبد اختصاصی |
| وضعیت مقرراتی | طرح جدید در مرحله بررسی | دارای چارچوب مصوب | دارای چارچوب مصوب |
توجه: ویژگیهای سبد مشاع در این جدول بر اساس مفهوم کلی آن بیان شده و ممکن است در چارچوب مقررات جدید تغییر کند.
تفاوت سبد مشاع و صندوق سرمایهگذاری چیست؟
مهمترین شباهت این دو ابزار، تجمیع منابع سرمایهگذاران و مدیریت حرفهای داراییها است. در هر دو ساختار، سرمایهگذار میتواند بدون تصمیمگیری مستقیم درباره خرید و فروش تکتک داراییها، در عملکرد یک پرتفوی مشترک مشارکت کند.
بااینحال، صندوقهای سرمایهگذاری در ایران بر اساس اساسنامه، امیدنامه و مقررات مشخصی فعالیت میکنند. برای مثال، یک صندوق درآمد ثابت باید محدودیتهای سرمایهگذاری مربوط به نوع صندوق خود را رعایت کند و مدیر آن نمیتواند بدون رعایت ضوابط، ترکیب داراییها را به هر شکلی تغییر دهد.
سبد مشاع میتواند امکان طراحی راهبردهای سرمایهگذاری متفاوت برای گروههای مشخصی از سرمایهگذاران را فراهم کند. با این وجود، هنوز نمیتوان درباره میزان انعطاف ترکیب داراییها، نحوه عرضه یا محدودیتهای قانونی نسخه جدید آن با قطعیت اظهار نظر کرد.
تفاوت سبد مشاع و سبدگردانی اختصاصی
در سبدگردانی اختصاصی، داراییهای هر سرمایهگذار بهصورت مستقل مدیریت میشود و مدیر سبد میتواند هنگام تصمیمگیری، عواملی مانند میزان ریسکپذیری، افق سرمایهگذاری، نیاز به نقدینگی و محدودیتهای مورد نظر شخص را لحاظ کند.
اما در سبد مشاع، تصمیمهای سرمایهگذاری برای یک پرتفوی مشترک گرفته میشود. بنابراین، سرمایهگذاران یک سبد از سیاست سرمایهگذاری مشترکی پیروی میکنند و امکان تغییر ترکیب داراییها بر اساس ترجیحات یک فرد، محدودتر است.
برای مثال، فرض کنید دو سرمایهگذار اهداف متفاوتی داشته باشند. یکی حفظ ارزش سرمایه با نوسان محدود را ترجیح میدهد و دیگری به دنبال سرمایهگذاری بلندمدت در سهام شرکتهای کوچک و پرنوسان است. در سبدگردانی اختصاصی میتوان برای این دو نفر پرتفوی متفاوتی تشکیل داد، اما در سبد مشاع، قرار گرفتن آنها در یک سبد واحد ممکن است با توجه به اهداف متفاوتشان سازگار نباشد.
بنابراین سبد مشاع بیشتر برای سرمایهگذارانی مناسب است که اهداف و ترجیحات سرمایهگذاری نسبتاً مشابهی دارند.
سابقه سبد مشاع در بازار سرمایه ایران
سبد مشاع مفهوم جدیدی در بازار سرمایه ایران نیست و سابقه اجرای این ابزار به دهه ۱۳۸۰ بازمیگردد. بر اساس گزارش روزنامه دنیای اقتصاد در ۱۲ آذر ۱۳۸۵، در آن زمان پنج شرکت کارگزاری اقدام به راهاندازی سبد مشاع کرده بودند. ساختار این سبدها بر اساس مقررات آن زمان طراحی شده بود و ویژگیهایی از جمله صدور گواهی سرمایهگذاری، محاسبه روزانه ارزش خالص داراییها و نظارت امین بر فعالیت مدیر سبد داشت.
یکی از ویژگیهای قابل توجه ساختار قبلی، وجود تعهداتی درباره اصل سرمایه بود. طبق گزارش یادشده، مدیر سبد تعهد مشخصی نسبت به مبلغ سرمایهگذاری اولیه یا مبلغ پایه گواهی، با شرایط تعیینشده، داشت. البته این تعهد بخشی از چارچوب آن دوره بود و نباید به معنای تضمین اصل سرمایه در تمام ساختارهای سبد مشاع، بهویژه طرح جدید، تلقی شود.
با توسعه صندوقهای سرمایهگذاری و شکلگیری چارچوبهای جدید فعالیت شرکتهای سبدگردان، ساختار مدیریت دارایی در ایران تغییر کرد. بااینحال، ایده تجمیع منابع چند سرمایهگذار در قالب سبد مشترک دوباره مورد توجه سیاستگذاران بازار سرمایه قرار گرفته است.
آخرین وضعیت سبد مشاع در ایران؛ مهر ۱۴۰۵
در سومین نشست «فصل مشترک؛ نهاد و ناظر» که ۲۱ مهر ۱۴۰۵ با حضور مدیران شرکتهای سبدگردان و مسئولان سازمان بورس و اوراق بهادار برگزار شد، توسعه سبد مشاع یکی از موضوعات مورد بحث بود. در این نشست، معاون نظارت بر نهادهای مالی سازمان بورس، اعلام کرد که طرح پیشنهادی سبد مشاع توسط این معاونت تهیه شده و پس از بررسی و تأیید ریاست سازمان، مراحل بعدی آن پیگیری خواهد شد.
در کنار سبد مشاع، توسعه خدمات سبدگردانی آنلاین و حذف فرآیندهای کاغذی نیز از برنامههای مطرحشده بود.
آیا سبد مشاع جدید تصویب و اجرایی شده است؟
تا تاریخ ۲۸ مهر ۱۴۰۵، بر اساس آخرین اطلاعیه معتبر شناساییشده در این بررسی، تدوین طرح پیشنهادی سبد مشاع تأیید شده است، اما تصویب نهایی و آغاز اجرای عمومی آن احراز نشده است. در برخی گزارشهای غیررسمی، ویژگیهایی مانند عرضه خصوصی، هزینه راهاندازی کمتر و امکان بازخرید شبانهروزی واحدها برای سبد مشاع جدید مطرح شده است. بااینحال، این موارد تا زمان انتشار مقررات رسمی نباید بهعنوان امکانات قطعی آن معرفی شوند.
جزئیاتی مانند حداقل مبلغ سرمایهگذاری، شرایط صدور و ابطال، نحوه نگهداری داراییها، مسئولیت مدیر و امین، کارمزدها و محدودیتهای ترکیب سرمایهگذاری نیز به انتشار چارچوب نهایی وابسته است.
مزایای سبد مشاع برای سرمایهگذاران چیست؟
کارکرد سبد مشاع به نحوه طراحی آن وابسته است، اما این ساختار از نظر اقتصادی چند ظرفیت قابل بررسی دارد.
دسترسی به مدیریت حرفهای داراییها: سرمایهگذار بدون نیاز به تحلیل و معامله مستقیم تمام اوراق بهادار، مدیریت سرمایه خود را به مدیر حرفهای واگذار میکند.
امکان تجمیع منابع برای اجرای راهبرد مشترک: مدیریت منابع چند سرمایهگذار در یک پرتفوی میتواند اجرای راهبردهایی را امکانپذیر کند که پیادهسازی مستقل آنها برای سرمایهگذاران دشوارتر است.
تنوعبخشی به داراییها: مدیر میتواند سرمایه را بین اوراق بهادار و سایر ابزارهای مجاز توزیع کند. این موضوع میتواند ریسک تمرکز بر یک دارایی را کاهش دهد.
امکان کاهش برخی هزینههای عملیاتی: مدیریت یک سبد مشترک ممکن است هزینه اجرای راهبردهای مشابه برای چند سرمایهگذار را کاهش دهد. بااینحال، تحقق این مزیت به ساختار کارمزدها، تعداد سرمایهگذاران و زیرساخت اجرایی بستگی دارد.
ریسکها و محدودیتهای سبد مشاع چیست؟
تجمیع سرمایه و سپردن مدیریت دارایی به یک نهاد حرفهای به معنای حذف ریسک سرمایهگذاری نیست و سرمایهگذاران هنگام بررسی این ابزار باید به چند موضوع توجه کنند:
- ریسک بازار: کاهش قیمت سهام، اوراق و سایر داراییهای موجود در سبد میتواند ارزش سرمایهگذاری را کاهش دهد.
- ریسک نقدشوندگی: خروج سرمایهگذاران ممکن است مستلزم فروش بخشی از داراییهای سبد باشد. اگر این داراییها نقدشوندگی محدودی داشته باشند، بازخرید میتواند با محدودیت یا هزینه همراه شود.
- محدودیت شخصیسازی: تغییر ترجیحات یک سرمایهگذار لزوماً به تغییر سیاست کل سبد منجر نمیشود.
- ریسک مدیریت: تصمیمهای نامناسب مدیر، تمرکز بیش از اندازه بر یک صنعت یا انتخاب نامناسب زمان معاملات میتواند بر عملکرد سبد اثر منفی بگذارد.
موضوع دیگری که باید در مقررات سبد مشاع مشخص شود، نحوه مواجهه با ورود و خروج سرمایهگذاران است. برای مثال، اگر یکی از سرمایهگذاران بخش بزرگی از منابع خود را خارج کند، ممکن است مدیر مجبور شود بخشی از داراییهای سبد را بفروشد و این تصمیم میتواند بر سایر سرمایهگذاران نیز اثر بگذارد.
به همین دلیل، روش قیمتگذاری داراییها، مدیریت نقدینگی، قواعد بازخرید و نحوه تخصیص هزینههای معاملات از موضوعاتی هستند که در طراحی یک سبد مشاع باید شفاف باشند.
سبد مشاع برای چه سرمایهگذارانی مناسب است؟
در صورت تصویب و راهاندازی ساختار جدید، سبد مشاع میتواند برای سرمایهگذارانی مناسب باشد که قصد دارند مدیریت دارایی خود را به متخصصان واگذار کنند و درعینحال، علاقهمند به مشارکت در یک راهبرد سرمایهگذاری مشترک هستند.
برای مثال، گروهی از سرمایهگذاران با افق بلندمدت و تحمل ریسک نسبتاً بالا ممکن است به راهبردی مبتنی بر سهام شرکتهای رشدی علاقهمند باشند. در مقابل، گروه دیگری میتوانند راهبردی با تمرکز بیشتر بر ابزارهای با درآمد ثابت را ترجیح دهند.
در چنین شرایطی، تشکیل سبدهای مشترک با سیاستهای سرمایهگذاری متفاوت میتواند پاسخگوی نیاز گروههایی با اهداف مشابه باشد؛ البته به شرط آنکه مقررات نهایی چنین ساختاری را مجاز بداند. در مقابل، سرمایهگذارانی که محدودیتهای خاص، اهداف کاملاً شخصی یا نیازهای متفاوتی درباره ترکیب داراییها دارند، ممکن است خدمات سبدگردانی اختصاصی را متناسبتر با شرایط خود بدانند.
جمعبندی
سبد مشاع ساختاری برای مدیریت مشترک داراییهای چند سرمایهگذار است که در آن هر فرد متناسب با میزان مشارکت خود، در ارزش داراییها و سود و زیان سبد سهیم میشود. این ابزار از نظر تجمیع منابع به صندوقهای سرمایهگذاری شباهت دارد، اما میتواند در طراحی راهبردهای سرمایهگذاری برای گروههای مشخص، انعطافپذیری متفاوتی داشته باشد.
سبد مشاع در دهه ۱۳۸۰ تجربه اجرایی در بازار سرمایه ایران داشته و در مهر ۱۴۰۵، سازمان بورس از تدوین طرح جدید آن خبر داده است. بااینحال، تا زمان تصویب و انتشار مقررات اجرایی، نمیتوان درباره ویژگیهای نهایی، شرایط سرمایهگذاری و زمان آغاز فعالیت این ابزار اظهار نظر قطعی کرد.
نظر شما در مورد این مطلب چیه؟
ارسال دیدگاه